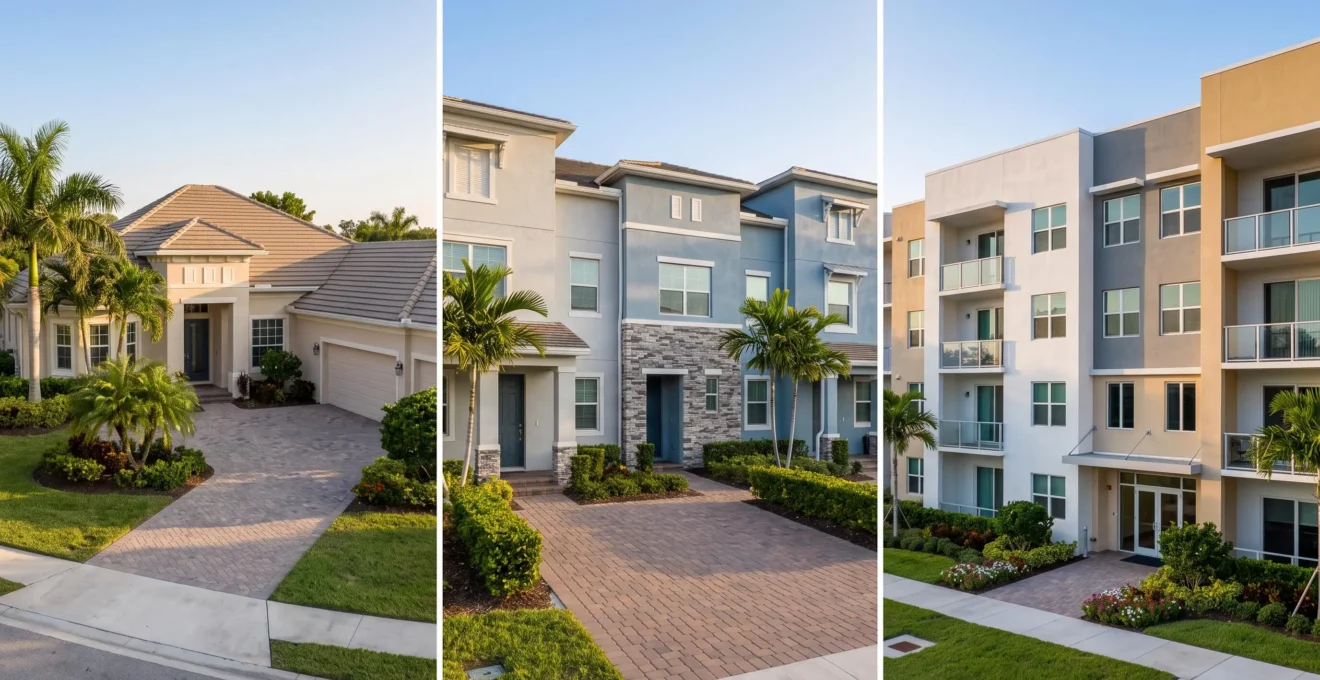
À Orlando, une maison individuelle, une townhouse et un appartement en condominium ne présentent pas les mêmes responsabilités d’entretien, charges collectives ni contraintes locatives. La maison individuelle offre généralement davantage d’autonomie, la townhouse combine logement privatif et services parfois mutualisés, tandis que le condo repose sur une organisation collective plus structurée. Aucun de ces biens ne garantit cependant le meilleur rendement.
Pour choisir, trois éléments doivent être confrontés : la location réellement autorisée à l’adresse, les dépenses restant à la charge du propriétaire et les revenus de logements comparables. Cette méthode évite de sélectionner un bien uniquement pour son prix affiché, sa piscine ou sa proximité des attractions touristiques.
Trois types de logements, trois organisations locatives
Les termes américains décrivent des formes immobilières, mais ne suffisent pas à déterminer toutes les obligations du propriétaire. Il faut distinguer le bâtiment, le terrain, le statut de propriété et les éventuelles parties communes administrées par une association de propriétaires, souvent appelée HOA (Homeowners Association).
| Critère | Maison individuelle | Townhouse | Condo |
|---|---|---|---|
| Propriété | Maison et terrain selon le titre | Logement mitoyen ; statut à vérifier | Unité dans un condominium |
| Entretien | Souvent largement individuel | Répartition variable | Parties communes gérées collectivement |
| Charges associatives | Possibles, non systématiques | Selon la communauté | Frais de condominium à examiner |
| Location | Soumise aux règles applicables | Restrictions éventuelles | Règles associatives parfois contraignantes |
Une fois les trois formes de logement comparées, reste à organiser la transaction : budget, offre, inspection et signature finale. Le guide d’Orlando Immobilier consacré à l’achat immobilier aux USA présente les principales étapes d’une acquisition américaine. Il permet de structurer les démarches après avoir défini le logement recherché, tandis que les coûts et les autorisations locatives doivent être examinés pour chaque bien.
Maison individuelle : davantage d’autonomie, davantage d’entretien
La single-family house est une habitation indépendante. Elle peut disposer d’un jardin, d’un garage et parfois d’une piscine, des équipements susceptibles d’intéresser certains locataires, notamment les familles. La demande et le loyer doivent néanmoins être établis à partir de biens comparables.
En contrepartie, le propriétaire peut devoir financer directement toiture, climatisation, espaces extérieurs et réparations importantes. Une HOA peut aussi imposer des règles ou cotisations, même lorsque la maison est indépendante. La liberté d’utilisation dépend donc également des documents de la communauté.
Townhouse : identifier ce qui est réellement mutualisé
La townhouse est généralement un logement mitoyen doté de son propre accès. Certaines communautés mutualisent l’entretien paysager ou celui de certains éléments extérieurs ; d’autres laissent davantage de responsabilités au propriétaire.
Le point essentiel est documentaire : que couvre exactement la cotisation HOA ? Deux townhouses d’apparence semblable peuvent avoir des obligations et des charges sensiblement différentes. Leur régime de propriété ne se déduit pas de leur seule architecture : certaines peuvent juridiquement relever d’un condominium.
Condo : intégrer les décisions de l’association
Dans un condominium, l’investisseur possède une unité et bénéficie de droits sur des parties communes administrées collectivement. Les frais réguliers peuvent couvrir certains services, équipements, assurances ou entretiens, selon les documents applicables.
Il faut examiner le budget de l’association, ses réserves financières, les travaux envisagés et les éventuels appels de fonds exceptionnels. Des règles peuvent également limiter la fréquence des locations ou imposer une durée minimale. Une mensualité associative raisonnable ne suffit donc pas à garantir un coût maîtrisé à long terme.
Location classique ou saisonnière : ce qui change à Orlando
Le choix entre location résidentielle et location de vacances peut modifier la viabilité du projet davantage que la typologie elle-même. Une maison avec piscine n’est pas automatiquement exploitable en location touristique ; inversement, un appartement peut convenir à une location annuelle même si la location à la semaine y est interdite.
Location longue durée : comparer la demande résidentielle
Pour une location annuelle, examinez les loyers de logements proches en superficie, état, équipements et localisation. Une maison de quatre chambres ne se compare pas directement à un condo de deux chambres, même dans le même quartier.
Intégrez aussi la vacance prévisible, les changements de locataires, les frais de gestion et la fréquence des interventions techniques. Une durée d’occupation potentiellement plus longue ne signifie pas absence de vacance ou d’impayés. La stabilité du revenu dépend du marché réel et de la qualité du bien, pas seulement de son type.
Location saisonnière : vérifier les autorisations avant les recettes
En Floride, les locations de vacances peuvent relever d’une réglementation spécifique. Le Department of Business and Professional Regulation distingue notamment les classifications Vacation Rental – Condominium et Vacation Rental – Dwelling, cette dernière comprenant les townhouses pour les besoins de cette classification administrative.
Selon le guide du DBPR, une licence peut notamment être nécessaire lorsqu’un logement entier est loué plus de trois fois par année civile pour des séjours inférieurs à 30 jours ou à un mois calendaire, selon la durée la plus courte, ou lorsqu’il est commercialisé comme régulièrement disponible pour ce type de séjour. Ces critères ne résument pas toutes les obligations applicables. Surtout, la conformité au niveau de l’État ne signifie pas que la location est autorisée à l’adresse. Orange County signale des interdictions dans les zones résidentielles concernées par ses règles ; la situation de la ville d’Orlando ou d’une autre juridiction doit être examinée séparément, tout comme les restrictions d’une éventuelle association.
Avant de calculer des revenus touristiques, faites confirmer le zonage, la durée autorisée, les éventuelles licences, les taxes applicables et les restrictions de l’association. Un scénario saisonnier non autorisé ne doit pas servir à justifier le prix d’achat.
Quelles charges peuvent changer le rendement selon le logement ?
Le loyer affiché ne correspond pas au revenu disponible. Une maison peut entraîner davantage de dépenses directes ; une townhouse ou un condo peut déplacer une partie des dépenses vers les cotisations collectives. Ces dernières ne garantissent pourtant pas la prise en charge de tous les travaux. Pour éviter de sous-estimer ou de surestimer les coûts, distinguez les prestations déjà financées par les cotisations des dépenses restant personnellement à votre charge. Un entretien intégralement couvert ne doit pas être déduit une seconde fois, mais les franchises, travaux non couverts et appels de fonds exceptionnels doivent toujours être examinés.
Les dépenses à chiffrer avant l’achat
- Property tax : estimer l’impôt foncier applicable après acquisition, sans reprendre automatiquement celui du vendeur.
- Assurance : comparer les garanties, les franchises et les risques couverts.
- HOA ou condominium : vérifier cotisations, prestations couvertes et appels de fonds éventuels.
- Gestion et vacance : intégrer honoraires, changements de locataires et périodes sans recette.
- Entretien : identifier qui paie toiture, climatisation, piscine et espaces extérieurs.
Deux biens rapportant le même loyer peuvent ainsi produire des résultats différents. L’analyse des charges cachées du locatif permet de repérer les dépenses fréquemment oubliées dans les rendements bruts. Leur impact doit ensuite être calculé pour chaque propriété, sans appliquer une diminution forfaitaire.
Comment comparer la rentabilité de trois annonces ?
Pour départager les biens, utilisez une période annuelle identique et distinguez revenus théoriques, recettes encaissées et charges effectives. Comparez également des logements de quartiers et de caractéristiques suffisamment proches pour éviter d’attribuer au type de propriété un écart provenant de leur emplacement.
- Calculer le coût total d’acquisition en dollars américains, frais compris.
- Estimer les loyers grâce à des biens comparables sous le même régime locatif.
- Déduire les périodes de vacance des loyers théoriques, puis les charges associatives, l’assurance, l’impôt foncier, la gestion et l’entretien.
- Diviser le revenu opérationnel annuel par le coût total d’acquisition.
- Examiner séparément le financement, la trésorerie restante et les dépenses exceptionnelles possibles.
Exemple entièrement fictif : un investissement coûte 320 000 USD, frais d’acquisition inclus. Il génère 28 800 USD de loyers annuels effectivement encaissés, après vacance, pour 6 500 USD de charges opérationnelles.
Le revenu opérationnel est de 28 800 − 6 500 = 22 300 USD. Le rendement avant dette et impôts personnels est donc de 22 300 ÷ 320 000 × 100, soit 6,97 %. Ces montants illustrent uniquement une méthode de calcul et ne représentent pas le marché d’Orlando.
Pour départager les trois typologies, appliquez cette méthode à leurs responsabilités réelles. Une maison individuelle peut offrir davantage d’autonomie, mais son entretien extérieur, sa toiture ou sa piscine peuvent peser directement sur le budget. Une townhouse exige de comparer les prestations incluses dans les cotisations HOA aux dépenses qui restent individuelles. Un condo peut mutualiser davantage de services, mais ses cotisations, réserves, appels de fonds et restrictions locatives peuvent modifier l’équilibre financier. Ainsi, même des charges courantes faibles ne compensent pas nécessairement des travaux exceptionnels importants ou l’impossibilité d’exploiter le régime locatif envisagé. Pour chaque bien, confrontez donc les revenus autorisés aux coûts réellement supportés. En cas d’emprunt, calculez également la trésorerie après service de la dette : un rendement opérationnel satisfaisant ne garantit pas un flux de trésorerie positif.
Les vérifications décisives avant une offre d’achat
Une annonce séduisante doit déboucher sur des vérifications concrètes, idéalement avant tout engagement contractuel irréversible. Les documents demandés doivent permettre de valider à la fois le revenu envisagé et les dépenses futures.
- Identifier l’adresse, sa juridiction et les règles de zonage applicables.
- Obtenir le titre et les documents HOA ou condominium.
- Vérifier les durées et modalités de location autorisées.
- Examiner budget associatif, réserves, travaux prévus et appels de fonds.
- Faire évaluer l’état du bien et demander des estimations d’assurance et de travaux.
- Confronter les loyers envisagés aux annonces comparables et obtenir un devis de gestion.
Une inspection technique peut révéler des dépenses qui modifient immédiatement la comparaison : climatisation vieillissante, toiture à reprendre ou équipements de piscine coûteux. Leur financement dépend ensuite des responsabilités attachées au bien et, lorsqu’elle existe, à l’association.
Investir depuis un pays francophone : gestion et fiscalité
Pour un propriétaire vivant à l’étranger, la distance ajoute des questions pratiques : suivi des locataires, interventions urgentes, entretien préventif et contrôle des dépenses. Ces prestations doivent être intégrées au budget plutôt que supposées gratuites.
Pour un résident fiscal français, les loyers perçus à l’étranger peuvent entraîner des obligations déclaratives spécifiques, notamment l’annexe 2047. La Direction générale des Finances publiques précise les modalités de déclaration des revenus étrangers, dont le traitement dépend de la convention fiscale applicable.
Pour un résident fiscal canadien, l’Agence du revenu du Canada distingue recettes locatives, dépenses et revenu net dans son guide canadien des revenus locatifs. Cette documentation concerne les règles canadiennes et ne remplace pas l’examen des obligations fiscales américaines attachées à un logement en Floride.
Les obligations dépendent du lieu du bien, de son mode de location, de sa détention et de la résidence fiscale du propriétaire. Les exemples français et canadiens ne constituent pas un régime unique applicable à tous les investisseurs francophones.
Le meilleur choix n’est donc pas nécessairement la maison la plus grande ni le condo affichant les charges les plus faibles : c’est le bien dont la location est autorisée, les dépenses identifiées et les revenus suffisamment documentés. Avant de départager plusieurs annonces à Orlando, réunir leurs coûts et loyers sur une même base permet de calculer la rentabilité locative de chacune. Cette vérification transforme une préférence immobilière en comparaison financière argumentée.